Votre paiement international est bloqué en Côte d’Ivoire ? Vous n’êtes pas seul. Un importateur d’Abidjan paie son fournisseur. L’argent part de son compte. Le fournisseur ne reçoit rien. Une freelance attend un client européen. Rien n’arrive. Un étudiant voit son transfert rejeté. Personne ne lui dit pourquoi.
Première chose à faire : savoir de quel paiement il s’agit. Un paiement SWIFT n’est pas un transfert familial. Ce n’est pas non plus un paiement par carte. Les causes changent. Les solutions aussi.
Ce guide vous aide à comprendre. Il vous montre comment agir. Il vous aide aussi à choisir la bonne méthode.
Réponse rapide
Pourquoi un paiement international est-il bloqué en Côte d’Ivoire ? Souvent, il manque un document. Parfois, un détail du bénéficiaire est faux. Il peut aussi y avoir un contrôle anti-blanchiment. Ou une banque relais trop lente. Demandez à votre banque l’état du paiement. Demandez aussi son code UETR.
Les six causes les plus fréquentes :
- Un document manque (facture, contrat, preuve).
- Le nom ou le compte est faux.
- La banque contrôle l’origine des fonds.
- Une banque relais est lente.
- Le change ou les frais posent problème.
- Une carte est refusée (ce n’est pas un paiement).
Pourquoi un paiement international est-il bloqué en Côte d’Ivoire ?
Il n’y a pas une seule cause. Cela dépend du type de paiement. Cela dépend aussi de la banque, de la devise et du pays d’envoi.
| Cause | Ce qui se passe | À vérifier d’abord |
|---|---|---|
| Document manquant | La banque met le dossier en attente | Facture, contrat, preuves |
| Détail faux | Le nom ou le compte ne colle pas | Nom exact, code SWIFT, compte |
| Contrôle de la banque | Une vérification démarre | Origine des fonds, motif |
| Banque relais | Le paiement voyage plus longtemps | État SWIFT, code UETR |
| Change et frais | Vous recevez moins | Devise, taux, frais |
| Carte refusée | Le paiement échoue | Banque, marchand, plafond |
Bloqué, en retard, rejeté ou retourné ?
Ces mots n’ont pas le même sens.
- En retard : le paiement est en route. Il prend du temps.
- Bloqué : il est en attente. La banque veut un document ou un contrôle.
- Rejeté : une banque refuse de le traiter. Un détail est faux.
- Retourné : l’argent revient à l’expéditeur. Des frais peuvent s’ajouter.
Cette différence compte. Elle change votre action.
Les règles de change qui bloquent un paiement international en Côte d’Ivoire
Les autres articles oublient cette partie. Côte d’Ivoire suit les règles de l’UEMOA. La BCEAO les applique avec les banques agréées. Elles sont plus claires depuis 2025.
Ce qui a changé le 1er août 2025
Un nouveau texte de l’UEMOA fixe les règles de change. Son numéro : 06/2024/CM/UEMOA. La BCEAO l’applique par des instructions. Elles datent du 7 juillet 2025. Elles sont en vigueur depuis le 1er août 2025.
- Importations : instruction n° 02/07/2025/RFE.
- Exportations : instruction n° 03/07/2025/RFE.
- Seuil de domiciliation : 20 millions de FCFA. Avant, c’était 10 millions, selon la presse.
- Services : ils sont aussi concernés.
Ne mélangez pas trois choses. Le seuil de domiciliation n’est pas un contrôle des douanes. Ce n’est pas non plus un contrôle anti-blanchiment. Chacun a ses règles.
Pour les petits montants, c’est souvent plus léger. Certaines sources citent 1 million de FCFA. Ce n’est pas une règle absolue. La banque peut toujours poser des questions. Demandez-lui la règle pour votre cas.
La domiciliation bancaire, en mots simples
Domicilier une opération, c’est l’inscrire auprès d’une banque agréée. La banque suit alors le paiement. Elle vérifie le fournisseur. Elle vérifie la facture et le montant. Tout doit coller.
Voici un exemple. Un importateur d’Abidjan paie un fournisseur chinois. La facture est de 18 millions de FCFA. Le paiement demandé est plus haut. Ton banque voit l’écart. Elle suspend le paiement. Elle attend une explication.
Autre point : les banques repèrent les paiements découpés. Vous coupez un gros paiement en petits morceaux pour passer sous le seuil ? Cela peut bloquer le dossier. Évitez cela.
FDI, formulaire de change, autorisation de change
Ces termes prêtent à confusion. Voici l’idée de base :
- FDI (fiche de déclaration d’importation) : elle déclare une importation.
- Formulaire de change : il accompagne une demande de devises.
- Autorisation de change : c’est l’accord pour certaines opérations en devises.
- Domiciliation : c’est le suivi de l’opération par une banque agréée.
La plateforme GUCE et son module e-Forex relient l’opérateur, la banque et l’État. Un particulier qui reçoit de l’argent d’un proche n’a pas besoin de FDI. Ces papiers concernent le commerce.
Importer des biens ou des services
Pour des biens, la banque demande souvent :
- la facture commerciale ;
- les papiers d’import ou de transport ;
- une valeur qui colle au montant payé.
Pour des services, elle demande plutôt :
- un contrat de service ;
- facture qui décrit le service ;
- une preuve que le service a eu lieu, si besoin.
Un acompte à un fournisseur étranger est limité à 50 % dans les cas prévus. Vérifiez avec votre banque avant de payer.
Exportateurs : faire revenir les recettes
Les recettes d’export doivent revenir par une banque. La loi fixe les délais. Cette règle vise les exportateurs. Un freelance payé pour un service ne suit pas cette voie.
SWIFT, banques relais et FCFA : pourquoi cela prend du temps
Comment marche un paiement SWIFT ?
SWIFT est un réseau de messages. Ce n’est pas une banque. Il ne garde pas votre argent. Il passe les ordres de paiement entre les banques.
Le paiement ne va pas toujours tout droit. Il peut passer par une ou deux banques intermédiaires. Chacune lit le message; a ses horaires. Chacune peut prendre des frais.
Voici un exemple. Votre client en France envoie des euros à Abidjan. Sa banque envoie le message. Une banque relais peut passer l’ordre. Puis votre banque crédite votre compte.
Beaucoup de paiements passent par l’Europe. Ce n’est pas une règle. Le trajet dépend des devises et des banques.
Pourquoi une banque relais ralentit le paiement
- Elle fait un contrôle de plus.
- Ses horaires sont différents.
- Elle vérifie à la main.
- Elle change la devise une fois de plus.
Plus il y a de banques, plus le risque de retard monte.
Euro, dollar et FCFA : où vont les frais ?
Le franc CFA a un lien fixe avec l’euro : 1 euro = 655,957 FCFA. Ce lien ne supprime pas les frais de change. Il ne rend pas le paiement plus rapide.
Le dollar change chaque jour. Un paiement en dollars doit passer en FCFA.
Exemple fictif. Un client vous envoie 500 dollars. Début octobre 2026, 1 dollar valait environ 583 FCFA. Cela fait 291 500 FCFA. La banque prend une marge de 2 %. Vous recevez environ 285 670 FCFA. Les frais des banques relais baissent encore ce montant. Taux et frais changent. Demandez les chiffres à votre banque.
Une petite erreur peut-elle faire rejeter un paiement ?
Oui. Une petite erreur suffit. Voici les cas courants :
- le nom ne correspond pas au compte ;
- le numéro de compte est faux ;
- code BIC/SWIFT manque ou est faux ;
- l’adresse est incomplète ;
- le motif du paiement est flou.
Un conseil : tous les comptes ivoiriens n’ont pas d’IBAN. Suivez les consignes de paiement de la banque qui reçoit.
Contrôles anti-blanchiment : pourquoi la banque suspend un paiement
Un paiement honnête peut être contrôlé. Un contrôle ne veut pas dire que vous avez fait une faute.
Les contrôles sur l’origine des fonds
Les banques luttent contre le blanchiment d’argent. Elles luttent aussi contre le financement du terrorisme. Elles peuvent donc vérifier :
- les montants inhabituels ;
- les paiements hors de vos habitudes ;
- d’où vient l’argent ;
- qui est le bénéficiaire ;
- les listes de sanctions.
S’il manque une preuve, le paiement attend.
Le statut de la Côte d’Ivoire auprès du GAFI
Voici une bonne nouvelle récente. Le 30 octobre 2026, le GAFI a retiré la Côte d’Ivoire de sa « liste grise ». C’est la liste des pays sous surveillance renforcée. Le pays y était depuis octobre 2024.
Deux nuances :
- Le GAFI et l’Union européenne ont des listes différentes. Elles changent à des dates différentes.
- Une banque peut garder sa prudence un temps.
Ne dites donc plus que la Côte d’Ivoire est sur la liste grise. Ce n’est plus vrai.
Carte refusée : ce n’est pas un paiement bloqué
Cette partie vise les freelances, les étudiants et les acheteurs en ligne. Une carte refusée sur un site n’est pas un paiement SWIFT bloqué. Le circuit est autre. La solution aussi.
Pourquoi une carte locale est refusée à l’étranger
- Les achats en ligne à l’étranger sont limités ou coupés.
- Le plafond international est trop bas.
- Marchands refuse les paiements automatiques.
- La banque bloque par sécurité.
- L’adresse de facturation ou le code SMS pose problème.
Le rôle du GIM-UEMOA
La décision n° 31 de l’UEMOA a une règle. Les paiements faits avec des cartes émises dans l’Union doivent passer par le réseau régional. Début 2026, des compagnies aériennes ont coupé des paiements en ligne par cartes locales. Air Côte d’Ivoire en fait partie. Visa et Mastercard ont demandé du temps pour s’adapter.
Le dossier bouge. Ne dites pas que tous les paiements par carte sont bloqués. Dites que certains marchands peuvent refuser des cartes locales. Votre banque connaît la situation du jour.
Qui refuse : la banque, le réseau ou le marchand ?
- Fonds suffisants, mais refus : la banque ou le marchand bloque.
- Message « pays non accepté » : le marchand refuse votre pays.
- Refus à chaque renouvellement : le marchand n’accepte pas le prélèvement automatique.
- Échec de l’authentification : le code SMS pose problème.
Appelez votre banque. Demandez-lui si elle a bloqué le paiement. Si elle dit non, le souci vient du marchand.
Paiement international bloqué en Côte d’Ivoire : comment le débloquer ?
Suivez ces cinq étapes. Gardez l’ordre.
Étape 1 : vérifier l’état réel du paiement
Posez-vous ces questions :
- Le paiement est-il vraiment parti ?
- Le compte est-il débité ?
- Est-il en attente, bloqué, rejeté ou retourné ?
- La banque du bénéficiaire l’a-t-elle reçu ?
Un compte débité ne veut pas dire un compte crédité ailleurs.
Étape 2 : revérifier les données du bénéficiaire
- Le nom exact.
- Le numéro de compte donné par sa banque.
- Code SWIFT/BIC.
- Le nom et l’adresse de la banque.
- La devise du paiement.
- La référence du paiement.
Étape 3 : demander une enquête à la banque
Écrivez à la banque qui a envoyé le paiement. Demandez :
- l’état actuel du paiement ;
- la date d’envoi ;
- la référence du paiement ;
- le code UETR ;
- les banques relais ;
- la raison du blocage ;
- comment corriger ou rappeler le paiement.
Étape 4 : suivre le paiement avec le code UETR
Le UETR est un code unique de 36 signes. Il identifie un paiement dans le réseau SWIFT. Demandez-le à la banque de l’expéditeur. Demandez aussi un suivi SWIFT gpi, si elle l’offre.
Ce code n’est pas un outil public. Seules les banques du réseau peuvent suivre le paiement avec lui.
Étape 5 : préparer les documents
Pour un particulier : une pièce d’identité, la preuve d’où vient l’argent, la preuve du paiement et les données du bénéficiaire.
Pour une entreprise ou un freelance : la facture, le contrat, la preuve du travail, les papiers d’import ou d’export si besoin, et vos échanges avec la banque.
Combien de temps pour récupérer l’argent ?
Personne ne peut promettre un délai. Tout dépend de la cause :
- un document manque ;
- un contrôle est en cours ;
- une banque relais a renvoyé le paiement ;
- un détail doit être corrigé ;
- l’argent est arrivé, mais pas encore libre.
| Situation | Qui contacter | Que faire |
|---|---|---|
| Argent débité, rien reçu | Banque de l’expéditeur | Demander l’enquête et le UETR |
| Dossier en attente | Votre banque ivoirienne | Envoyer les documents |
| Paiement rejeté | Banque de l’expéditeur | Corriger et renvoyer |
| Carte refusée | Banque ou marchand | Vérifier plafond et règles |
Recevoir ou envoyer de l’argent : les alternatives
Chaque besoin a sa solution. Aucune ne règle tout.
Recevoir de l’argent de l’étranger avec le mobile money
Pour un envoi familial, le mobile money est souvent plus simple. Une personne en France envoie de l’argent avec une application. Son parent à Abidjan le reçoit sur son portefeuille.
Les quatre grands services sont Orange Money, Wave, MTN MoMo et Moov Money. Des applications comme Remitly, WorldRemit, Sendwave, TapTap Send et Ria envoient vers la Côte d’Ivoire. TapTap Send dit livrer sur ces quatre portefeuilles.
Attention : chaque prestataire n’offre pas tous les pays ni tous les opérateurs. Vérifiez avant d’envoyer. Comparez les frais et le taux de change. Selon la presse, le plafond des comptes passe de 2 à 4 millions de FCFA. Confirmez ce point avec votre opérateur.
PI-SPI : du nouveau depuis le 2 novembre 2026
PI-SPI est la plateforme de paiement instantané de la BCEAO. Elle a ouvert le 30 septembre 2025. Fin septembre 2026, elle comptait 175 participants. Orange Money, MTN Money, Moov Money et Wave en font partie en Côte d’Ivoire.
Voici ce qui change dès le 2 novembre 2026 :
- Les transferts de monnaie électronique interopérables passent par PI-SPI.
- L’envoi national est gratuit jusqu’à 8 000 FCFA par jour. Cela vaut par utilisateur et par participant.
- Au-delà, des frais de 0 à 0,8 % sont possibles.
- La réception est gratuite.
- Entre pays de l’UEMOA, les mêmes règles sont prévues dès le 1er juin 2027.
PI-SPI aide pour les envois dans l’UEMOA. Il ne remplace pas SWIFT. Il ne sert pas à envoyer de l’argent en France, aux États-Unis ou en Chine.
PAPSS : peut-on déjà l’utiliser ?
PAPSS est un système de paiement panafricain. Il règle en monnaies locales. L’idée est bonne. Mais un pays membre ne veut pas dire que votre banque offre le service. À notre connaissance, le public ivoirien ne peut pas encore l’utiliser chaque jour. Demandez à votre banque.
Envoyer de l’argent à l’étranger depuis la Côte d’Ivoire
- Paiement bancaire : pour les paiements formels et les gros montants.
- Application de transfert : pour les envois entre particuliers, selon les pays.
- Mobile money : certains opérateurs servent quelques pays. MTN MoMo cite le Bénin, le Burkina Faso, la Guinée-Bissau, le Mali, le Sénégal et le Togo.
Ce n’est pas une solution pour tous les pays. Vérifiez le pays et les frais avant de valider.
Quand garder le paiement SWIFT ?
Le paiement bancaire reste le bon choix pour :
- les gros paiements à un fournisseur ;
- les importations et les exportations ;
- le opération qui exigent une trace officielle ;
- les paiements qui demandent une autorisation.
Le but n’est pas d’éviter la banque. Le but est de prendre l’outil qui convient.
Payer abonnements et services en ligne avec une carte virtuelle en dollars
Beaucoup de gens n’ont pas besoin d’un paiement. Ils veulent payer un site étranger. C’est un autre besoin. Un marchand en ligne demande une carte. Il ne demande pas un compte bancaire.
Une carte virtuelle en dollars est une carte Visa ou Mastercard sans support physique. Vous la créez dans une application. Vous la rechargez. Puis vous donnez ses numéros au marchand.
Pourquoi une carte virtuelle peut aider
- Le paiement se fait en dollars, comme sur la plupart des sites étrangers.
- Une carte pour vos abonnements sépare ces frais de votre compte principal.
- C’est une autre option quand la carte locale est refusée.
Elle sert pour Microsoft 365, Upwork Connects, CapCut Pro, Canva Pro, des cours en ligne, des logiciels et des outils de pub. Lisez nos guides pour payer Microsoft 365 en Côte d’Ivoire et payer les Connects Upwork en Côte d’Ivoire.
Soyons clairs. Une carte virtuelle ne remplace pas un paiement SWIFT. Elle ne sert pas aux gros paiements commerciaux. Elle ne débloque pas un paiement en cours.
Pourquoi EverTry est, selon nous, le meilleur choix en Côte d’Ivoire
Orange Money, MTN, Moov et Wave offrent aussi leurs cartes. Elles aident pour de nombreux achats. Mais elles dépendent de l’opérateur. Elles dépendent aussi des règles de chaque marchand.
EverTry se distingue sur des points précis :
| Critère | Ce que propose EverTry |
|---|---|
| Devise | Carte virtuelle en dollars (USD) |
| Réseau | Visa et Mastercard |
| Recharge locale | Orange Money, Wave, MTN et Moov (selon disponibilité) |
| Création | Carte prête en quelques minutes |
| Abonnements | Rappels de renouvellement gratuits |
| Pensée pour | Les paiements récurrents à l’étranger |
Le dernier point fait la différence. Beaucoup de paiements échouent pour une raison simple. Le solde est trop bas le jour du prélèvement. EverTry répond à ce problème.
Les rappels d’abonnement EverTry
Avec Subscription Reminders, vous suivez vos abonnements payés avec la carte. Vous voyez leurs dates de renouvellement. Voici comment cela marche :
- Vous créez un rappel sur un abonnement (Netflix, Spotify, ChatGPT, Claude…).
- Vous choisissez le cycle : semaine, mois ou année.
- Tu touches « Save reminder ».
- EverTry vous prévient par notification et par e-mail.
- L’alerte arrive 10 jours avant pour les plans mensuels et annuels.
- Elle arrive 7 jours avant pour les plans hebdomadaires.
- La fonction est gratuite sur toutes les cartes actives.
- Vous pouvez modifier, suspendre ou supprimer un rappel à tout moment.
Le rappel ne bloque pas le prélèvement. Il vous laisse le temps de recharger la carte. Il vous laisse aussi le temps d’annuler chez le marchand. Vous évitez les mauvaises surprises, les prélèvements non voulus, et les échecs dus à un solde trop bas.
Créer et recharger sa carte depuis la Côte d’Ivoire
- Téléchargez l’application EverTry ou inscrivez-vous sur le site.
- Faites la vérification d’identité (KYC) avec une pièce valide.
- Rechargez votre portefeuille avec Orange Money, Wave, MTN ou Moov.
- Créez votre carte virtuelle en dollars. Rechargez-la.
- Saisissez les numéros de la carte sur le site du marchand.
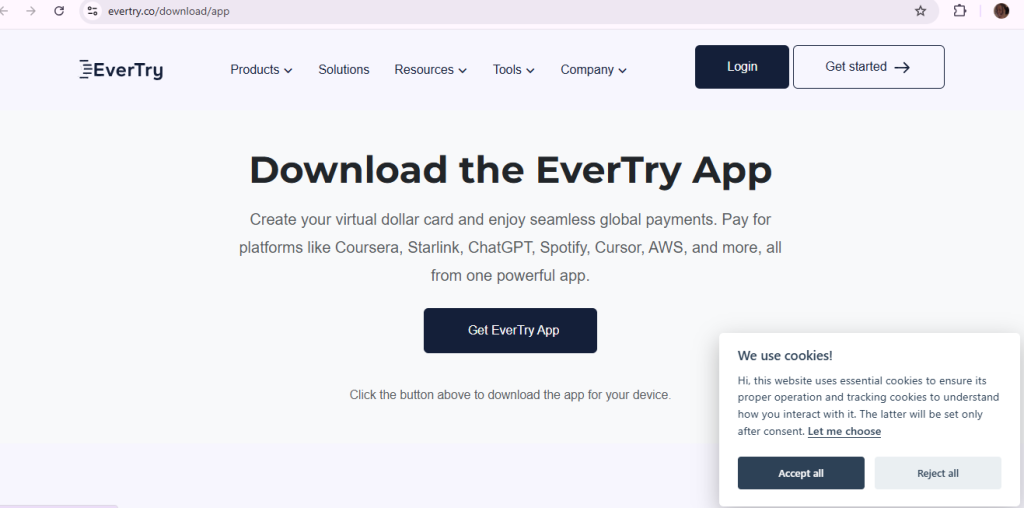
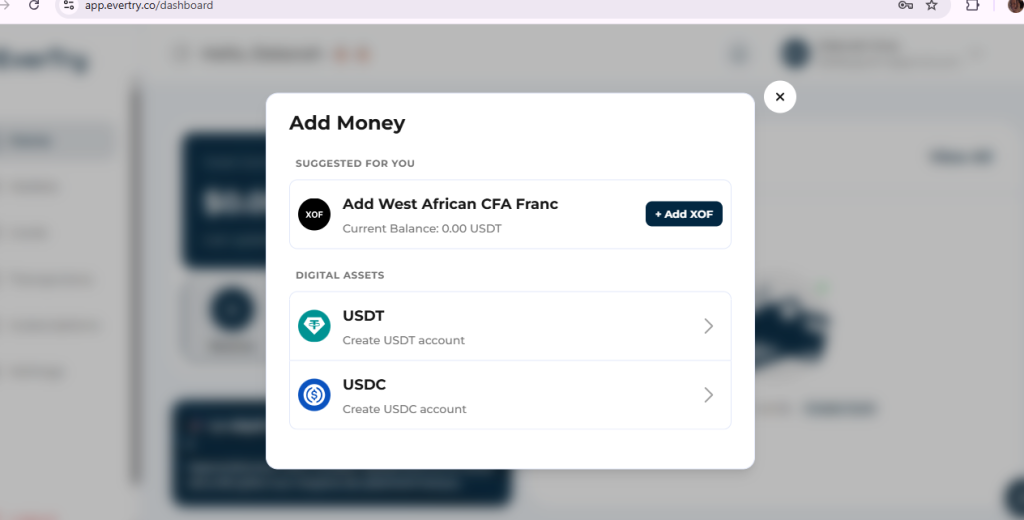
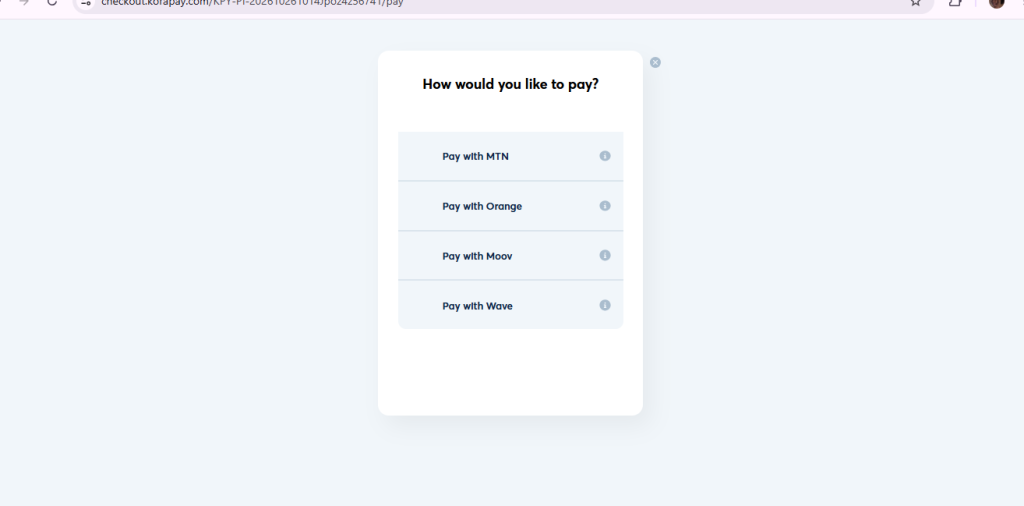
Voyez aussi la page carte virtuelle EverTry pour la Côte d’Ivoire et notre carte virtuelle en dollars.
Les limites à connaître
Soyons honnêtes. Aucune carte n’est acceptée partout. Des frais, des plafonds et des conditions s’appliquent. Lisez-les dans l’application avant de payer. EverTry ne peut pas débloquer un paiement déjà sous contrôle d’une banque.
Comment éviter un nouveau blocage ?
Avant d’envoyer un paiement (particuliers)
- Vérifiez le nom complet du bénéficiaire.
- Copiez les données données par sa banque.
- Contrôlez le code SWIFT/BIC et la devise.
- Vérifiez le montant et les frais.
- Gardez le reçu et la référence.
Pour les entreprises et les importateurs
- Vérifiez les données du fournisseur.
- Faites coller la facture et le montant du paiement.
- Préparez les papiers d’import ou de service.
- Confirmez la domiciliation et les étapes GUCE/e-Forex.
- Ne découpez pas un paiement pour passer sous un seuil.
- Gardez toutes les preuves et tous les échanges avec la banque.
Pour les freelances qui reçoivent des paiements
- Le nom sur la plateforme doit être celui de la banque.
- Choisissez le mode de retrait avant de signer un contrat.
- Gardez vos factures et vos preuves de travail.
- Demandez quels frais s’appliquent à la réception.
- Ayez une carte virtuelle prête pour vos outils en ligne. Lisez notre guide sur les outils digitaux pour freelances en Côte d’Ivoire.
Questions fréquentes
Pourquoi mon paiement international est-il bloqué en Côte d’Ivoire ?
Les causes courantes sont un document manquant, un détail faux, un contrôle de la banque, une banque relais lente ou un souci de change. Demandez d’abord l’état exact du paiement à votre banque.
Pourquoi mon paiement international a-t-il été rejeté ?
Un paiement rejeté est refusé par une banque. Les causes sont un compte faux, un nom différent, une opération non prise en charge ou une autorisation manquante. Un paiement en attente n’est pas encore rejeté.
Combien de temps prend un paiement international vers la Côte d’Ivoire ?
Cela dépend de la banque, de la devise, du pays d’envoi, des banques relais et des documents. Un paiement SWIFT peut prendre plusieurs jours. Un envoi vers un portefeuille mobile money est souvent plus rapide.
Que faire si mon compte est débité, mais que le bénéficiaire n’a rien reçu ?
Demandez une enquête à la banque d’envoi; la référence et le code UETR. Demandez si l’argent est en route, retenu ou retourné.
Quels documents faut-il pour recevoir un paiement international ?
Un particulier peut devoir montrer une pièce d’identité et la source de l’argent. Une entreprise ajoute factures, contrats et papiers d’import ou d’export. Votre banque donne la liste exacte.
Comment recevoir de l’argent de l’étranger en Côte d’Ivoire ?
Vous pouvez utiliser un paiement bancaire, une application de transfert ou un portefeuille mobile money. Pour un envoi familial, le mobile money est souvent le plus simple. Comparez toujours les frais et le taux.
Peut-on recevoir de l’argent de l’étranger sur Orange Money, Wave, MTN MoMo ou Moov Money ?
Oui, avec des prestataires partenaires. Cela dépend du pays d’envoi, de l’opérateur et du prestataire. Vérifiez avant d’envoyer.
Comment envoyer de l’argent à l’étranger depuis la Côte d’Ivoire ?
Pour un paiement formel, utilisez un paiement bancaire. Entre particuliers, une application de transfert peut suffire. Certains opérateurs mobiles servent quelques pays africains. Vérifiez le pays et les frais.
Une carte Visa ou Mastercard locale peut-elle être refusée à l’étranger ?
Oui. La cause peut être un plafond, une règle de la banque ou une règle du marchand. Appelez votre banque. Essayez une autre méthode si le refus continue.
Qu’est-ce que le code UETR ?
C’est un code unique de 36 signes lié à un paiement SWIFT. Demandez-le à la banque de l’expéditeur. Il aide les banques à retrouver le paiement.
Peut-on payer un abonnement international avec une carte virtuelle depuis la Côte d’Ivoire ?
Oui, chez les marchands qui acceptent la carte. Une carte virtuelle en dollars, rechargée par mobile money, peut payer des logiciels et des services en ligne. L’acceptation n’est pas garantie.
EverTry peut-il débloquer mon paiement bancaire ?
Non. EverTry sert aux paiements en ligne par carte. Un paiement bloqué se règle avec la banque qui a le dossier.
Conclusion : choisir la bonne méthode pour chaque paiement
Retenez trois idées.
- Un paiement international bloqué en Côte d’Ivoire vient souvent d’un document, d’un détail ou d’un contrôle. Demandez d’abord l’état du paiement et le code UETR.
- Recevoir un envoi familial, payer un fournisseur et payer un abonnement sont trois besoins. Chacun a son outil.
- Le mobile money, PI-SPI, les applications de transfert et la carte virtuelle ont chacun leur place.
Vous n’avez pas à traiter tous les paiements pareil. Pour vos abonnements et vos outils en ligne, créez votre carte virtuelle EverTry. Rechargez-la avec votre mobile money. Activez ensuite un rappel. Plus de surprise le jour du prélèvement.
Cet article est donné à titre d’information. Ce n’est pas un conseil juridique, financier ou fiscal. Les règles de change, les frais, les plafonds et les services cités peuvent changer. Vérifiez-les auprès de votre banque, de la BCEAO ou des autorités avant toute opération. L’acceptation d’une carte par un marchand n’est pas garantie. La disponibilité des services EverTry dépend des conditions en vigueur.
Deborah Giwa is a Marketing Associate at EverTry, where she works on content and growth initiatives focused on helping users navigate international payments. She is passionate about simplifying access to global financial tools for people in emerging markets through clear, practical, and user-focused content.